報告摘要
Warsh強調通膨風險並將升息搬上檯面,預期未來兩季升息2~3碼
AI債務浪潮帶動投等債利差自低檔微幅走擴,維持高息收策略不變
違約率穩定、淨降評為負、淨供給偏緊,支持非投等債後市表現
投顧觀點
Fed主席Warsh於8月28日Jackson Hole年會談話未給出前瞻指引,但相較7月FOMC更為樂觀。他肯定經濟韌性,指今年美國近半數經濟成長來自企業資本支出,實體經濟與金融市場表現非凡。
淡化就業疑慮,雖承認結構性問題,仍評估整體就業穩定;並突出通膨風險,強調當前金融環境偏寬鬆、限制性不足,未來一段時間Fed將聚焦通膨,重申2% PCE為明確且固定的目標,即使今夏PCE、CPI放緩,也不代表潛在趨勢已顯著改善。他並指短期利率是達成雙重目標的常用工具,可解讀為因應通膨時,政策利率將是優先選項。
市場以鷹派解讀此番談話,9月升息機率回升至57%,但投顧認為Fed 9月按兵不動的機率較高,理由有三:
(1) Fed五大工作組仍在調研階段。
(2) 部分官員認為現行利率已具限制性。
(3) 數據面,除非就業意外轉弱,新增就業與勞參率大致相符,失業率可望穩守4.1%~4.2%,而Fed克里夫蘭分行預估8月核心CPI月增率將持平於0.20%。
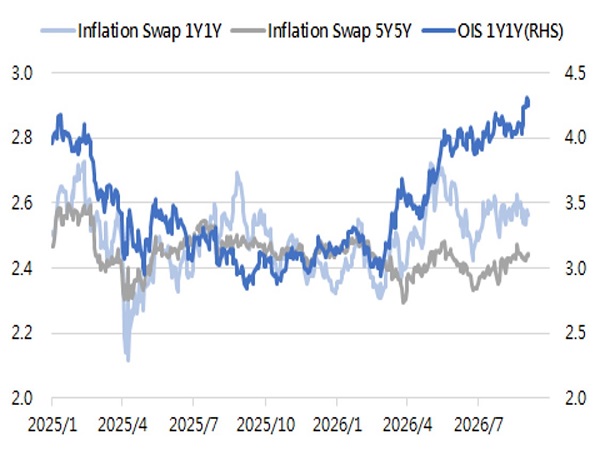
現階段預期Fed將於26Q4~27Q1啟動短暫升息循環,升幅2~3碼,之後維持高檔一段時間,主因有二:
(1) 通膨函數更為敏感。
(2) 經濟成本可承受——金融環境處於史上極度寬鬆階段、企業資本支出強勁,升息2~3碼不致顯著衝擊GDP,惟可能延續經濟分化。升息雖加重政府債務負擔,但當務之急在於反映債務前景與Fed獨立性等長天期債券的期限溢價,Fed應可承受此代價。
操作建議
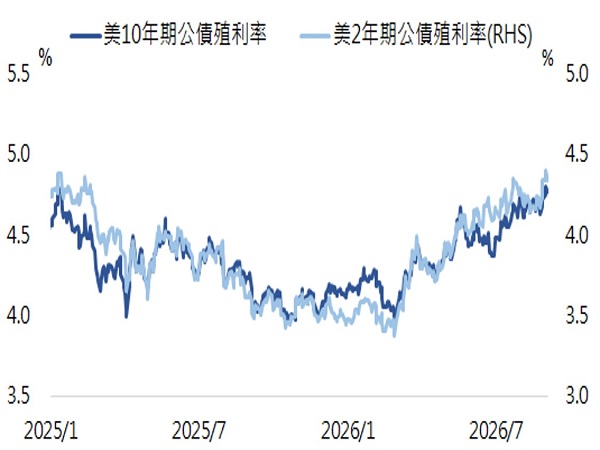
截至2026/9/8,美國10年期美債殖利率由年初的4.15%上升至4.79%,反映美伊衝突使油價走揚,並引發通膨復燃的隱憂,美國經濟穩健使衰退風險偏低,企業基本面受強勁的獲利表現支撐,信用風險顯著惡化可能性有限。
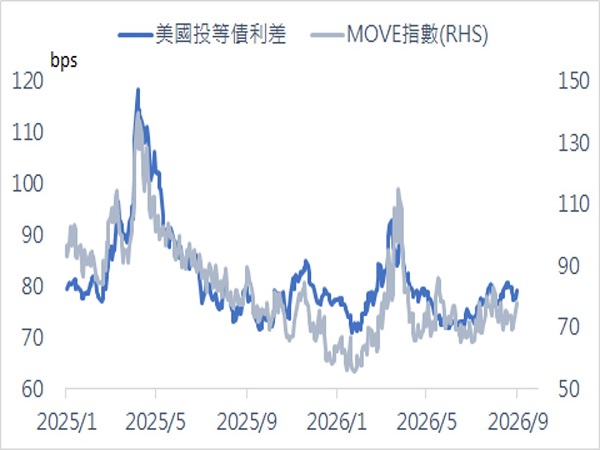
展望美債後市,在市場缺乏轉鴿催化下,殖利率預計維持高檔震盪,10年期美債殖利率今年內區間預估為4.5%~4.9%,但AI債務浪潮將使投等債面臨技術面利空,信用利差可能自當前低檔微幅走擴,以ICE美林投等債指數為例,已由6月中低點的73bps升至81bps,在此情境下,資本利得空間有限,高息收策略仍具相對優勢,可望持續提供穩定收益來源。
美債殖利率預計保持長時間高檔震盪
資料來源:Bloomberg,永豐投顧整理
利率市場持續定價升息,通膨風險未完全解除
資料來源:Bloomberg,永豐投顧整理
投等債市場展望:AI債務浪潮帶動利差擴大,維持高息收策略不變
展望與配置:美國經濟穩健擴張、衰退風險偏低,加上企業獲利強勁支撐基本面,信用風險惡化可能性有限。惟結構性因素推升美債殖利率,加上AI發債浪潮使投等債供給大增,債市呈現殖利率高檔、波動加大格局,預期投等債利差將由當前75~80bps上行至80~90bps。
配置上因資本利得空間有限,維持高息收策略並看好BBB級資產,建議布局中短天期資產、以穩定息收,且受景氣循環影響較低的產業為核心:
信評:看好BBB級資產,槓桿風險較低、當前價位相對便宜,仍具投資吸引力。
產業:偏好現金流穩定、基本面無虞、受景氣循環影響較低的板塊。
依照對美10年期公債殖利率與投等債利差的區間預估,當前布局投等債仍可望取得息收來源的報酬;即便後續升息推升殖利率,強勁的利差表現也能作為緩衝墊,將總報酬潛在回撤控制在1%~2%,凸顯投等債作為資金避風港的配置價值。
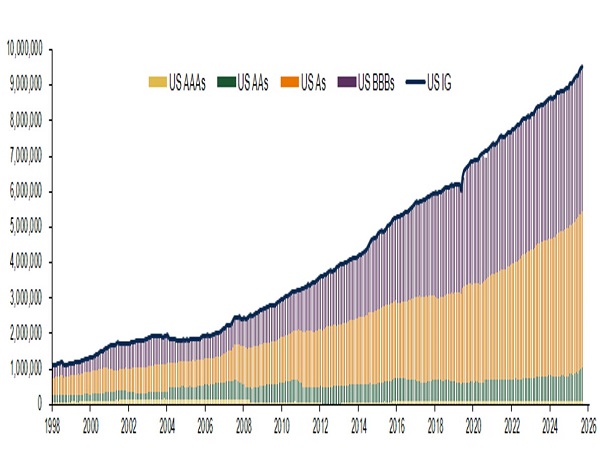
AI債務浪潮來襲:2026年截至8月,全球AI企業債發行量約5,000億美元,且集中於AA、A級等高信評債券,成為推升當前高信評投等債發行量創新高的主因。若依發債結構區分:
雲端科技巨頭(微軟、谷歌、亞馬遜等)約占40%/算力租賃與資料中心約占30%/半導體與硬體供應鏈約占20%/電信與電力基礎設施約占10%。
與此同時,因預期融資成本走高,美國企業搶在9月提前舉債鎖定資金,機構預估9月高等級公司債發行規模上看2,150億~2,500億美元,有望創單月新高。短期供給激增,將帶動信用利差自低檔微幅上行。
財務面上,隨AI企業大規模舉債,毛槓桿率恐由0.9倍增至1.8倍,信評與利差也可能向A級靠攏,並逐漸面臨融資成本攀升、買盤趨於飽和的壓力。
總體環境和企業基本穩定有利投等債利差保持相對低位
資料來源:Bloomberg,永豐投顧整理
AI發債浪潮來襲,AA級與A級供給量激增將令利差走擴
資料來源:Bloomberg,永豐投顧整理
非投等債市場展望:違約率穩定、淨降評為負、淨供給偏緊,看好後市表現
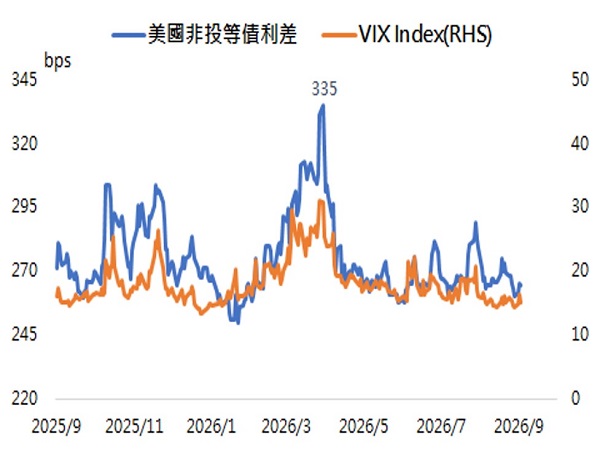
展望與配置:鑒於預期Fed將於26Q4~27Q1啟動短暫升息循環,升幅約2~3碼,其後維持高檔一段時間,非投等債利差可能由目前約260bps走擴至260~300bps區間上緣。配置上,聚焦較高評級的BB級債券,並以中短天期為主,有效控制存續期間風險,產業部分則偏好淨槓桿比例相對較低的板塊,如科技、能源等;即便系統性風險推升利率與利差,高息收仍能提供下檔保護、帶來正向報酬,展現抗跌韌性。
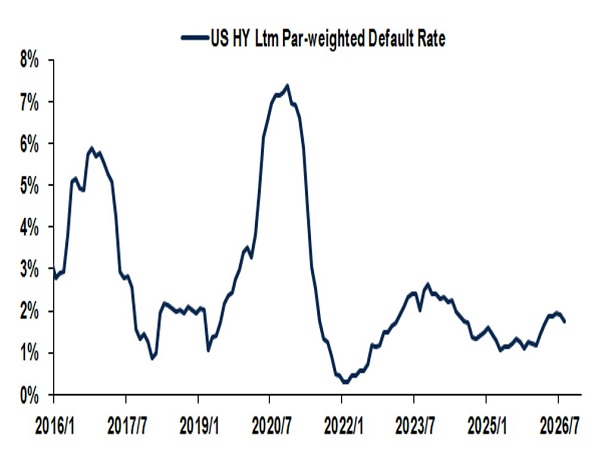
違約率保持穩定:7月以來,金融市場受通膨數據波動、央行政策動向與龐大發債供給等多重因素影響,全球長天期債券殖利率明顯走高,債市置身較高利率環境。惟非投等債違約率仍保持穩定,8月實質年化違約率由前月的1.9%降至1.7%,美銀預估2026年違約率將落在1.50%~1.75%的歷史相對低位。近一個月非投等債利差在260~275bps窄幅波動,一方面受穩健息收支撐,另一方面反映經濟軟著陸預期。
淨降評仍為負數:根據美銀資料,今年前8月非投等債淨降評金額合計達-653.47億美元,去年同期為-180.85億美元。若依信評層級對比,年初至今BBB級、BB級淨降評金額仍為負數,B級由正轉負,CCC級維持正數,整體信用品質正逐步改善。
淨供給溫和偏緊:據美銀數據,7、8月非投等債淨供給連續兩個月為負值,新債發行溫和是近期利差收窄的主因之一。面對當前高利率環境,低評級非投等債企業再融資發債意願不高,而BB級以上的相對優質企業多已提前完成融資,吸引資金搶進BB級債券、推升其利差低位運行;反觀CCC級以下因缺乏新發債管道、次級市場流動性不佳,報酬相對落後。未來須留意,若高評等科技債因AI軍備競賽遭降評,恐帶來技術面的大幅修正壓力。
非投等債利差近期呈現狹幅波動
資料來源:Bloomberg,永豐投顧整理
非投等債市場違約率在高利率環境仍保持穩定
資料來源:Bloomberg,永豐投顧整理