FOMC簡評:Fed即時回防高通膨,時隔3年重啟升息循環
會議摘要:
1.Fed更即時地回歸政策使命,決議升息1碼:FOMC以12票贊成:0票反對,調升政策利率1碼至3.75%~4.00%,符合市場預期。
2.經濟樂觀、就業穩固,但通膨仍然偏高:儘管部分源於中東衝突的不確定性升高,經濟活動仍以穩固步伐擴張,生產力成長與資本投資強勁;新增就業與勞動力規模大致同步,失業率變化有限;通膨仍然偏高。
3.SEP:經濟樂觀,通膨持續高於2%,2027年政策利率偏上行:利率點陣圖中位數:2026~2029年利率中位數分別為4.125%(+0.375 p.p.),以及4.125%(+0.5 p.p.)、3.875%(+0.50 p.p.),新增2029年為3.625%,長期利率為3.175%(+0.05 p.p.),2026年~2027年為升2碼、不降息,2028~2029年各降1碼,長期利率為3.175%(+0.05 p.p.)
4.漸進式升息循環,2027年利率風險偏向上行,Higher for Longer Again:利率點陣圖的共識是2027年將維持利率不變一段時間,但有部份官員認為需要進一步升息,但也有官員認為更具有限制性的利率持續一段時間,將具備降息條件(Fed主席Warsh在記者會上提及相對物價的漲幅在部份部門並無擴大,若這點能繼續保持,甚至改善,降息才有可能發生)。
5.Fed的決策路徑思考:投顧認為Fed在本次升息循環屬於漸進式升息的原因包括:(a)通膨與逆通膨力量仍在拉鋸,9月核心CPI月增率仍有可能重新回到0.2%;(b)經濟數據中存在許多矛盾,也並未達到強勁程度,就業市場存在結構性疲軟;(c)10月FOMC臨近11月期中選舉,若非必要,歷史上Fed儘可能避免決策造成或帶來政治壓力。綜上所述,預期Fed將在12月會議及1Q/27各升息1碼,預期本輪升息至4.25%~4.50%。
高通膨持續過久、也太高是Fed升息的主因
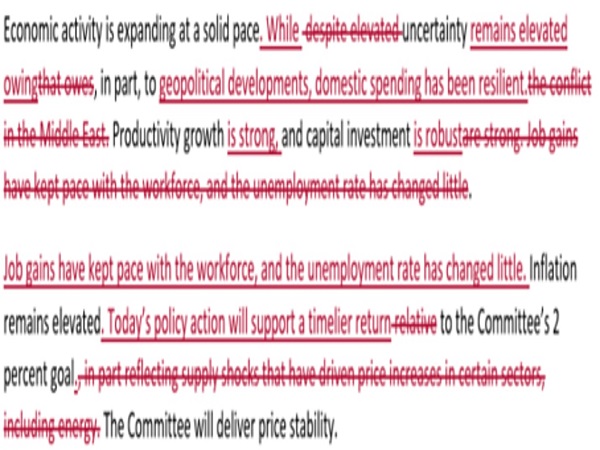
資料來源: Federal Reserve;投顧總經研究部整理,修改處顯示本次FOMC與前次會議的聲明內容變化。
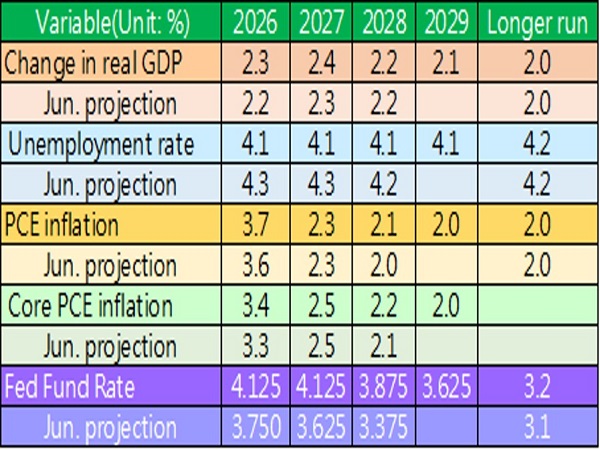
SEP:上修GDP、PCE、利率,下修失業率
資料來源: Federal Reserve;投顧總經研究部整理
股市展望:地緣紛亂靜待盤整,預估S&P 500年底目標價8,000點
美股近期在油價攀升、公債殖利率走高與獲利成長的交互拉鋸下拉回盤整,50日均線展現技術面支撐,標普500指數更創下疫情以來最長的狹幅震盪紀錄。回顧過去七次緊縮週期,美股在升息初期雖多呈震盪,但後續12個月平均漲幅達9%,中期走向仍取決於實質盈餘表現,其中能源與科技板塊在初期往往具備較佳防禦力。
儘管地緣政治引發能源供應風險,且市場對AI前沿發展的速度有所調整,導致實體基礎設施族群評價修正,但科技巨頭長期資本支出趨勢未變,亞洲晶圓代工與指標股亦維持穩健,顯示整體AI結構性成長動能依舊完整。隨著市場情緒指標落入近年低檔,待利率與能源價格逐步回穩,悲觀預期反而為評價面與後續行情提供修復契機。
債市展望:Fed重啟漸進式升息循環,預計長天期殖利率高檔震盪
Warsh指出數月來長期美債殖利率上升的三大原因:
美國經濟走強:Warsh表示,2026年長天期債券殖利率上升的部分原因,來自於經濟實力增強。
資本競爭效應:Warsh特別提到資本支出激增,以及大型企業在市場上融資的現象,並提到資本競爭是真實的,認為這部分解釋殖利率的上升走勢。
地緣政治議題:Warsh表示,世界各地的地緣政治議題正在推高長期殖利率。
9月FOMC升息1碼至3.75%~4.00%後,點陣圖顯示年內仍有一碼升息空間,當前「高利率維持更久」已成為債市核心定價,由於能源通膨推升期限溢價,殖利率曲線整體抬升,短端重新定價,長端難以回落,投顧預估年內10年期美債殖利率區間為4.75%~5.15%。
美投等債:油價走勢反覆和升息預期增強加劇債市波動,但近期公布的就業與消費數據意外強勁,持續展現美國經濟韌性,同時企業基本面穩健,資金湧入擁有高票息且具防禦優勢的投等債市場,美國投等債OAS近1月下降2.4bps至76.1bps,近1個月IG利差仍保持在76~80bps區間窄幅波動,隨著AI債務洪流蔓延和高利率維持更久,長端殖利率長期仍具走高可能性,展望未來,市場逐漸定價升息預期,即使IG利差走擴,幅度預計僅在80-100bps區間震盪,維持息收策略不變。
美非投等債:近期美國公債殖利率因通膨擔憂與利率預期反覆而再度飆升,但非投等債利差並未出現恐慌性擴張,顯示信用市場基本面依舊強韌,9/16美國非投等債OAS月升0.81bps至271bps,近月利差在260~276bps窄幅波動,一方面受穩健息收支撐,另一方面持續反映美國經濟軟著陸預期,鑒於預期Fed年底仍有升息空間,非投等債利差可能由目前約270bps走擴至260~300bps區間上緣。配置上,聚焦較高評級的BB級債券,並以中短天期為主,有效控制存續期間風險,維持非投等債正向評等。
會議聲明:
經濟成長穩固:經濟活動正以穩固步伐擴張。儘管不確定性仍然偏高,部分源於地緣政治發展,但國內支出展現韌性;生產力成長強勁,而資本投資表現穩健強韌。
就業市場幾無變化:就業增加的速度與勞動力成長保持一致,而失業率變化不大。
通膨仍偏高。
政策前瞻指引:
委員會更即時地回歸支持聯準會的雙重使命,決定調升聯邦基金利率目標區間至3.75%~4.00%,委員會將持續確保物價穩定。
委員會正持續執行「充足準備金制度」的長期操作框架。
SEP預估:數據調整幅度有限,利率決策為物價穩定而來。
經濟成長:2026~2028 年GDP(4Q/4Q)分別為 2.3%(+0.1 p.p.)、2.4%(+0.1 p.p.)、2.2%;新增 2029 年預估為 2.1%;長期經濟成長率維持 2.0%;
就業市場:2026~2028年失業率分別為 4.1%(-0.2 p.p.)、4.1%(-0.2 p.p.)、4.1%(-0.1 p.p.);2029 年為 4.1%;長期失業率維持 4.2%。
通膨:2026~2028年PCE分別為3.7%(+0.1 p.p.)、2.3%、2.1%(+0.1 p.p.);2029年與長期均為 2.0%。核心PCE則為 3.4%(+0.1 p.p.)、2.5%、2.2%(+0.1 p.p.),2029年為 2.0%。
利率路徑:平均利率方面,2026~2028年利率點陣圖分別為4.153%(+32bps,約1.5碼)、4.097%(+0.5p.p.,升約2碼)與 3.684%(+0.27p.p.,升約1碼),支持較高利率的官員增加,反映經濟穩健、就業市場韌性與偏高的通膨風險;長期利率維持3.31%(+0.10p.p.),支持較高利率的官員增加,可能反映更高的生產力。
利率點陣圖中位數變化

資料來源:Federal Reserve;投顧總經研究部整理
會後記者會
Fed主席Warsh會後談話重點如下:
通膨:
過去5年的通膨持續高於目標(太高,且持續太久);夏季的通膨趨勢並未取得太多有意義的進展。
明確提出觀察CPI、PPI、PCE與核心PCE,以及廣泛的大宗商品價格;PCE的6個月年化、12個月年增率有過多的項目大於3%。
觀察部份部門的相對價格變化並未進一步擴大(代表第二輪通膨效應並不顯著或具有廣泛性)。
貨幣政策:
Fed主席Warsh在本次會議準備更充足的資訊供大眾參考,不斷改善市場溝通方式。
本次升息是基於物價穩定,主席Warsh 重申央行年會的決策動機”look outside the window, interrogate the reality”比喻Fed必須直面通膨問題。
委員會在過去7週主要觀察強韌的經濟(包括一籃子與就業數據都表現良好)、通膨趨勢以及中東地緣政治形勢,其中經濟、通膨都大致符合預判,而中東地緣政治形勢則出現變化。
貨幣政策是紀律,而非承諾。如今FOMC認為尚未滿足目標(代表升息將持續),要確保(信貸)金融條件隨著時間經過要與政策使命相符(代表貨幣政策需要緊縮金融條件)。
貨幣政策無法影響單一物價,只能確保整體的相對價格並不會廣泛性地上漲。
將近期長端殖利率上升歸因於經濟韌性、企業投資與全球地緣政治,而非直接認定市場已失去對 Fed 抗通膨能力的信心,指出 hyperscaler 與 AI 基礎建設正在大量融資,資本支出增加會提高對資金的競爭,推升均衡長期利率;同時多個地緣熱點提高期限溢價的補償。
總結:
Fed決策符合市場預期,並傳遞更多緊縮訊號:Fed在本次會議調升聯邦基金利率1碼至3.75%~4.00%,符合市場預期,為2023/7升息至5.25%~5.50%後,時隔三年重啟升息。Fed主席Warsh在記者上會補充更多資訊,以回應市場訴求,但持續透過對鷹派的通膨立場鞏固市場的升息預期,重申通膨高於政策目標過久、也太高,甚至未來要確保金融條件與貨幣政策相符,會議基調略比預期鷹派。
漸進式升息循環,2027年利率風險偏向上行,Higher for Longer Again:SEP預估:數據調整幅度有限,利率決策為物價穩定而來,利率點陣圖的共識是2027年將維持利率不變一段時間,但有部份官員認為需要進一步升息,但也有官員認為更具有限制性的利率持續一段時間,將具備降息條件(Fed主席Warsh在記者會上提及相對物價的漲幅在部份部門並無擴大,若這點能繼續保持,甚至改善,降息才有可能發生)。
Fed的決策路徑思考:認為Fed在本次升息循環屬於漸進式升息的原因包括:
(a)通膨與逆通膨力量仍在拉鋸過程,9月核心CPI月增率仍有可能重新回到0.2%;(b)經濟數據中存在許多矛盾,也並未達到強勁程度,就業市場存在結構性疲軟;(c)10月FOMC臨近11月期中選舉,若非必要,歷史上Fed儘可能避免決策造成或帶來政治壓力。
綜上所述,預期Fed將在12月會議以及1Q/27各升息1碼,預期本輪升息至4.25%~4.50%。連續性或更多的升息次數風險在於(d)就業市場轉強、(e)有明確的證據顯示美國經濟正歷經薪資與物價螺旋的第二輪通膨效應以及(f)共和黨在期中選舉大獲全勝,為川普政府向每位成年人發放$5000現金。