報告摘要
美中峰會未觸及核心科技戰略,貿易休戰僅延長兩個月
美中互免300億美元關稅,重申伊朗不擁核與國際航道不收費共識
會議對經濟實質影響有限,面對A股量縮與內需疲弱,投資策略建議採取槓鈴配置
投顧觀點
川習華盛頓峰會的成果並沒有值得關注的亮點,戰略安全與AI/硬科技被徹底隔離在妥協清單之外,協議中具實質影響力的條款為休戰期延長、關稅豁免及伊朗觀點,首先相較於 2025 年 10 月釜山峰會達成的 1 年期休戰,本次貿易休戰期僅延長 2 個月顯示美中雙方均不願在全球宏觀持續動盪且國內問題不斷的背景下展開對抗,本次會議僅為確保 5 月北京峰會的共識延續,但兩方仍有許多分歧待討論;而「300億對300億美元」對等降稅安排則是抗通膨與保供給的利益置換,白宮選擇將降稅清單集中在終端民生消費品,其核心驅動力在於利用中國製造業的低成本優勢壓低進口品價格,以緩解美國核心 PCE 黏性壓力,中方相應降稅領域則聚焦農產品、醫療設備及煤炭,並鎖定2027與2028年的美煤進口,一方面減輕貿易順差過大的外部施壓,另一方面也鞏固國內能源供應。
在地緣問題上,美中依舊未能在俄烏與北韓問題上取得平衡點,而對於伊朗,雙方則基於 5 月北京峰會中的口頭共識 (伊朗不擁核、中國不提供軍備、荷姆茲海峽維持自由開放),進一步落實至正式聲明中 (伊朗不擁核、任何國家/機構均不得對國際水道徵收通行費),前後差異在於中國軍售與伊朗武裝中斷海峽將不再違反美中共識,但相應中方將在海峽收費問題上向伊朗施壓,這有助於美伊談判聚焦於伊朗核問題與美國經濟/金融封鎖。
綜合而言,本次會議政治色彩濃厚,成果對於經濟與產業影響相當有限,不過休戰期的延續有利於雙方在第四季專注於處理本國問題,也因此 10 月政治局會議將值得關注,預期中國政府將繼續激勵 AI 產業、鼓勵信貸並改善銀行資產負債表,維持 A 股正向評等,滬深300 指數全年目標價5000點。
操作建議
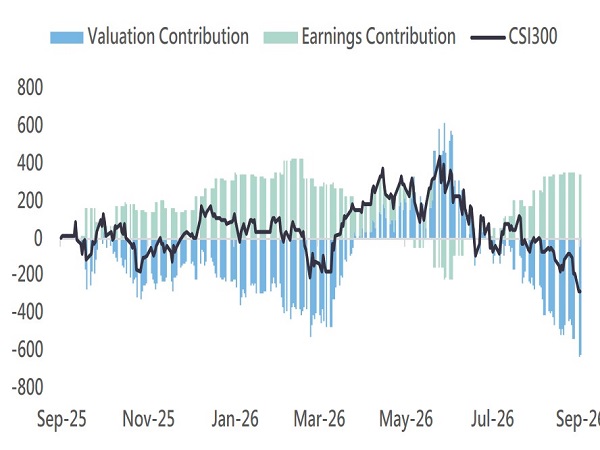
在大盤上,A 股自 6 月中旬以來呈現嚴重量縮價跌, 滬深300指數連同兩市成交量共創年內新低,年初迄今下跌2%,截至9/30收在4,357點,在內需持續衰退的衝擊下,消費、傳統工業與原物料類股呈現連續下跌,大幅拖累指數表現,因此策略上仍建議採取兼顧彈性與防禦的槓鈴策略,首選 AI 硬科技/基礎設施類股與金融股搭配。
內需萎靡嚴重打擊市場信心,估值與獲利定價偏差擴大
資料來源:LSEG,永豐投顧整理
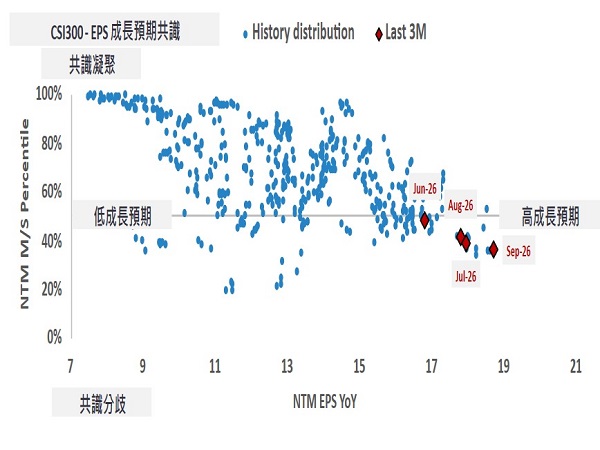
儘管分析師持續上調成長預期,但分歧同步加速擴大
資料來源:LSEG,永豐投顧整理
美中再次擱置分歧並達成貿易休戰共識,然協議下暗流洶湧
市場矚目的川習會於 9/25 正式落下帷幕,這是繼同年 5 月中美元首北京會晤後,兩國元首在短短不到半年時間內實現的歷史性互訪,儘管美方外交禮遇規格極高,但雙方底層結構性矛盾依然高度固化,最終會議結果與市場的謹慎預期一致,僅能稱為美中戰略對抗下的短暫喘息。
從兩方的會議聲明來看,其內容缺乏具決定性或影響力的條款,並且與過往相似,美中雙方的聲明並不相同,白宮聲明以「為美國人民帶來成果」為核心,首先強調中國在禁毒方面的合作,並述及川普敦促中國「增加成品油產量並穩定全球供應」;新華社的八點共識則優先著墨雙方同意建構「基於尊重、公平、對等的中美建設性策略穩定關係」,並且 8 項共識中僅有 3 點具備實質政經意義。華盛頓峰會中重要的成果清單如下:
關稅戰休戰 : 美中雙方同意將 2025 年 10 月釜山峰會達成的 1 年期貿易休戰再次延長兩個月,由 11 月延長至 2027 年 1 月。此外,美中將互相支持並出席對方主辦的 APEC (11/18~11/19) 與 G20 (12/14~12/15) 會議。
經貿協議 : 正式啟用根據 5 月北京峰會協議成立的貿易委員會以及投資委員會,其中前者將著手推進(1)雙向價值 300 億美元的非敏感商品關稅減免至 MFN 稅率,美方將豁免中國小型家電、玩具、節慶裝飾和兒童汽車座椅等消費品,而中方則豁免美國農產品、海鮮、原木/木製品、化妝品與醫療設備對等關稅;(2)中國承諾將在 2027 與 2028 年間,每年向美國進口至少 1,000 萬噸煤碳 ( 2024 年中國向美進口約 1,200 萬噸煤碳,約佔總煤炭進口 12%,2025 年因關稅戰而歸零 )。相較貿易委員會的實質進展,投資委員會將繼續著力於探討潛在投資機會與障礙,並嘗試提供投資管道。
地緣政治 : 會議討論包括俄羅斯、北韓和伊朗等地緣問題,同時川普主張美國、俄羅斯和中國之間進行三邊軍控談判,但目前美中僅就伊朗問題取得共識,雙方共同重申伊朗不應擁有核武器,並且國家/組織均不應對國際水道徵收通行費。
人工智能 : 美中對於 AI 的重視程度再次提高,雙方同意使用「超級智慧」而非「人工智慧」來描述 AI (中國對外聲明中仍使用「人工智慧」來描述),並且兩方均同意建立中美人工智慧對話管道,交流人工智慧相關風險和惠益,下次對話預定於 11 月舉行。
美中最終的談判成果並未過分偏離市場的保守預期,投資人最關注的稀土/關鍵礦產供應以及成品油增產並解除出口管制議題仍舊懸而未決,兩方聲明均未提及相關出口管制調整或採購措施,並且原傳將隨團參訪的中國企業代表團最終也被取消,同時協議休戰期限遠低於市場預期 (最初預期為至少 6~12 個月),2 個月休戰期延長精準跨過 11 月期中選舉以及年底消費旺季,顯示本次會談旨在短暫延後對抗,以優先處理各自的內部問題 (中國內需萎迷不振、美國期中大選和通膨/升息風險)。