報告摘要
能源價格成為牽動通膨預期與股債表現的最關鍵變數
美國企業持續展現盈餘上修動能,科技股為當前首選
維持相對正向評等,標普500年底目標價8000點
投顧觀點
美股近期在高度複雜的總體環境中呈現劇烈拉鋸與收斂。9 月中旬,聯準會如期升息 25 個基點至 3.75% 至 4.00% 區間,會後政策論調展現抗通膨決心;與此同時,AI 領域因模型安全、審批政策及資本支出可持續性的爭論引發硬體產業鏈重挫,但軟體與權值股隨後展現韌性,亞洲半導體龍頭亦持穩反彈,帶動市場在經歷非理性拋售後出現技術性反彈。
當前市場的核心驅動力實質取決於能源、利率與結構性成長動能的三方平衡。首先,利率本質上已成為能源價格的衍生變數,中東物流航道維持運作與潛在的外交接觸為通膨預期釋放壓力,只要油價脫離失控軌道,已充分反映緊縮預期的利率市場便難以對資產折現率構成衝擊。
其次,AI 基礎設施的拋售屬於對最激進擴建情境的估值重評,實際算力供不應求的基本面並未改變,算力資產定價權反而因電力與物理建設限制而更具稀缺性,半導體估值回落至合理區間後具備更高的安全邊際。最後,極度防禦的機構持倉與低迷情緒為市場提供了緩衝空間,歷史數據顯示緊縮週期初期,股市的短暫承壓往往由後續盈餘成長所修復,在政策預期充分定價與實體經濟維持韌性的背景下,市場有望在完成短線整理後迎來基本面與技術面的共振修復。
操作建議
市場正處於初期停滯性通膨的定價階段,能源價格成為牽動通膨預期與股債表現的最關鍵變數。近期全球科技股的激進去槓桿,已推動部分高品質標的落入超賣區間,為長線資金創造出佈局機會,隨著去槓桿情緒逐步平復,布局高競爭力的AI供應鏈,為當前的首選策略。
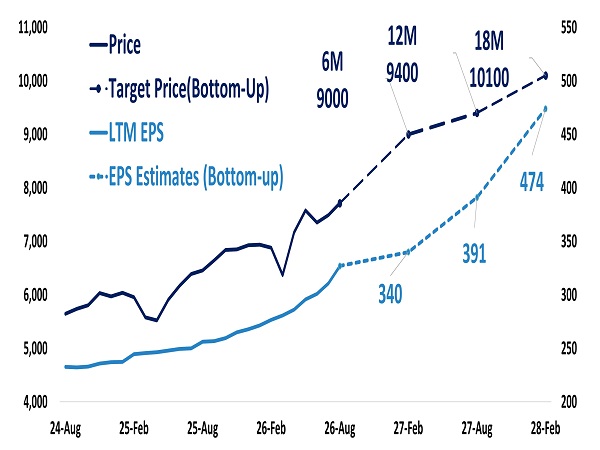
美國財報季持續展現盈餘上修動能,基本面支持標普500持續創下新高,維持美股相對正向觀點,標普 500 2026年底目標價8000點不變。
標普 500 2026年底目標價8000點不變
資料來源:Bloomberg,永豐投顧整理
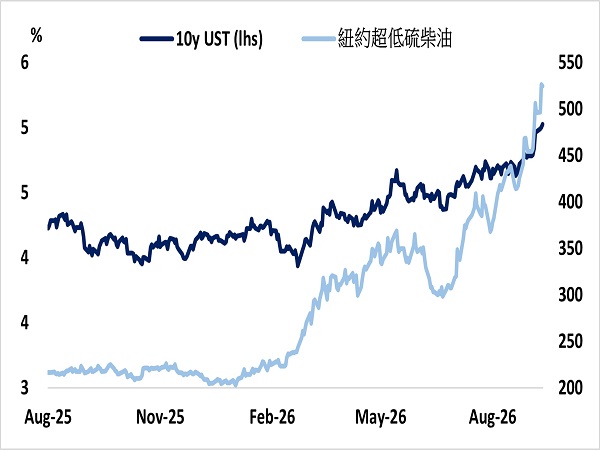
利率本質上已成為能源價格的衍生變數
資料來源:Bloomberg,永豐投顧整理
Ⅰ.總體經濟關鍵變數
當前長年期利率波動的核心驅動力實質來自實體能源市場。沙烏地阿拉伯東西管線的修復進度快於原先市場預期,且荷莫茲海峽的原油船運量持續維持運作,加上美中高層與相關區域的外交接觸,緩解了極端斷供的風險。柴油與成品油的報價決定通膨預期在貨運、食品與 PPI 端的擴散程度,能源價格波動成為長天期美債殖利率的主導因素。
聯準會決策落地
聯準會於 9 月 FOMC 會議如期升息 25 個基點至 3.75% 至 4.00% 區間,會後主席 Warsh 將本次升息定調為撤除一部分政策寬鬆,並強調政策路徑對能源、大宗商品與地緣政治衝擊的因應。市場在決議後的實質反應呈現短年期利率重新定價、長年期利率相對穩固的特徵。市場對緊縮總幅度的預期並未顯著擴張,主要為反映升息的路徑提前。
目前利率期貨對 10 月再升息的機率定價約為 50%,至 2027 年年中累計升息幅度已計入 3 次以上。決議公布當下,10 年期美債殖利率曾短暫觸及 5.02%,隨後在能源價格回吐漲幅後迅速回落至 5% 關卡下方。長年期公債對升息決策展現韌性,顯示市場認可聯準會藉由升息以穩定長期通膨預期的政策效果。近期利率重新走升,與利率隱含波動走升,令市場造市商不願或無力提供承接能力。
從歷史週期角度審視,緊縮週期初期與企業獲利動能呈現動態交互。過去七次升息週期初期,標普 500 指數前 3 個月平均報酬為 -2%,但隨後 12 個月平均報酬達到 +9%(僅 2022 年出現重挫例外)。短期股市評價受到折現率與利率波動壓抑,但中期走勢仍取決於企業獲利成長動能。只要經濟並未失速且企業盈餘持續擴張,利率波動帶來的評價壓抑多屬暫時性現象。
後續宏觀風險
後續市場主軸將圍繞在三個關鍵維度。首先是能源供應鏈與外交博弈,荷莫茲海峽貨運流動性、沙烏地出口載運節奏,以及美中談判進展,是決定油價溢價能否進一步消退的主導變數。其次是長年期財政赤字與發債壓力,美國長期財政永續性與公債供給規模持迫使長年期利率的期限溢價上揚,法人機構對長端拍賣與赤字融資成本仍存審慎戒心。
最後則是歐洲的地緣風險,俄羅斯針對北約邊界物流節點的軍事動態持續引發周邊國家警惕,雖然屬低機率事件,但涉及北約共同防禦條款的潛在摩擦依然是市場的潛在黑天鵝事件。
Ⅱ.產業板塊近況
科技硬體與 AI 基礎設施板塊先前出現顯著的曝險降低,然而,推論與強化學習工作負載需求持續上升,GPU 租賃行情維持堅挺,凸顯現有算力供應依舊緊俏。費城半導體指數的遠期本益比已充分修正,反映對電力建設與審批延宕的審慎預期。
晶片製造、先進半導體與終端能見度
ARM資料中心自研晶片進展:執行長 Rene Haas 證實市場對其專為資料中心打造的自研晶片(AGI CPU)達成 20 億美元營收目標的能見度與信心持續增強,明確指出瓶頸在於製造端產能爭奪而非終端需求。
台積電與亞洲供應鏈韌性:在美股硬體槓桿去化期間,台積電股價維持抗跌,軟銀在重挫 11% 後迅速反彈 7.5%,三星與 SK Hynix 亦於回檔後重拾升勢,證實 AI 硬體底層需求並未破裂。
半導體設備與先進製程:設備商反饋顯示,受惠於Gate-All-Around(GAA)架構、背部供電及垂直通道 DRAM 等關鍵技術迭代,預期 2027 年將陸續開出 8 至 10 座先進晶圓廠,晶圓製造設備在手訂單維持於歷史高位。
雲端運算、軟體生態與「推論經濟」
新興雲端商 GPU 租金上調(Nebius / CoreWeave):Nebius 宣布自 10 月 1 日起調升隨選 GPU 雲端租賃價格約 20%(涵蓋 Nvidia H100、H200 及 Blackwell 系列),CoreWeave 亦反映新簽合約報價維持強勁,直接證實算力供應高度緊俏。
微軟平台化優勢確立:微軟揭露其第四季高達 510 億美元的剩餘履約義務(RPO)增量全數由企業客戶貢獻,而非前沿 AI 實驗室;提早布局的長天期基礎設施與自研晶片(MAIA),大幅賦予其應對短期資本支出波動的調節空間。
資安軟體與資料架構受追捧:CrowdStrike、Palo Alto Networks、Datadog與 Snowflake在市場風格切換中獲得顯著買盤。市場為具備高推論工作負載且資產負債表輕量化的軟體企業提供更高的估值溢價。