報告摘要
環境面臨利率走高與成長動能強韌的多空拉鋸,股六債四平衡穩中求進
財報季持續展現盈餘上修動能,支持標普500又創新高
經濟強勁、資金排擠與地緣因素推動殖利率走高,債券配置以中短天期為主
韌中求進-股六債四平衡型配置策略
近期全球金融市場在強勁的實體經濟、能源通膨隱憂與緊縮預期前置化中呈現劇烈拉鋸。美國9月綜合PMI升至58.4,強勁的消費與企業活動推動第三季GDP成長上看4%,然而美伊衝突引發的能源價格波動,促使成熟市場央行終點利率預期普遍上調,聯準會9月中旬升息1碼至3.75%至4.00%區間,政策論調展現抗通膨決心。面對宏觀環境的利率約束與地緣政治干擾,多元資產配置展現優異的互補效益,股60債40策略兼顧股市的結構性增長紅利與債市的票息防禦,有望在波動中穩健前行。
整體而言,當前環境面臨利率走高與成長動能強韌的雙重定價,透過60%股票聚焦核心科技資產、40%債券深耕中短天期優質信用債的平衡配置,能有效分散單一資產風險,在控制波動的前提下掌握中長期資產增長契機。
股債平衡配置策略之歷史風險與報酬 (2001-2026)

股債平衡配置策略指數化走勢

資料來源與時間:Bloomberg,永豐投顧整理,2026年10月1日
註:採用股票指數(MSCI AC世界指數)及債券指數(彭博全球整合信用總報酬指數價值型未避險美元)來演示平衡型基金的資產配置並比較不同操作策略的績效
美股
美股近期在高度複雜的總體變數中呈現劇烈拉鋸與收斂。9 月中旬,聯準會如期升息 25 個基點至 3.75% 至 4.00% 區間,會後政策論調展現抗通膨決心,將前端緊縮預期進一步前置化;10 年期美債殖利率在衝破 5% 後,隨著地緣政治僵局持續及油價波動反覆,殖利率於 5% 關卡上方震盪盤旋。
與此同時,AI 領域因模型安全、審批政策及資本支出可持續性的爭論引發硬體鏈重挫與槓桿去化,但軟體與權值股隨後展現韌性,亞洲半導體龍頭亦持穩反彈,帶動市場在經歷非理性拋售後出現技術性修復。微觀結構上,標普 500 指數創下連續 27 個交易日日內振幅小於 1% 的疫情以來最長紀錄,反映市場交投清淡與選擇權操作對盤中波動的強力壓制;而散戶看多比例降至 2025 年 5 月以來新低、機構淨部位退守至歷史偏低水準,顯示市場在沉重的憂慮情緒中持續於 50 日均線附近進行底部測試。
當前市場的核心驅動力實質取決於能源、利率與結構性成長動能的三方定價平衡。首先,利率本質上已成為能源價格的衍生變數,中東物流航道維持運作與潛在的外交接觸為通膨預期提供釋壓閥,只要油價脫離失控軌道,已充分反映緊縮預期的利率市場便難以對資產折現率構成新一輪的實質衝擊。
其次,AI 基礎設施的拋售屬於對最激進擴建情境的估值重評,底層推論與實際算力供不應求的基本面並未改變,算力資產定價權反而因電力與物理建設限制而更具稀缺性,半導體估值回落至合理區間後具備更高的安全邊際。最後,極度防禦的機構持倉與低迷情緒為市場提供緩衝空間,歷史數據顯示緊縮週期初期股市的短暫承壓往往由後續盈餘成長所修復,在政策預期充分定價與實體經濟維持韌性的背景下,市場有望在完成季節性整理後迎來基本面與技術面的共振修復,隨著財報季展現盈餘上修動能,支持標普500年底上看8000點。
財報季持續展現盈餘上修動能,支持標普500創下新高
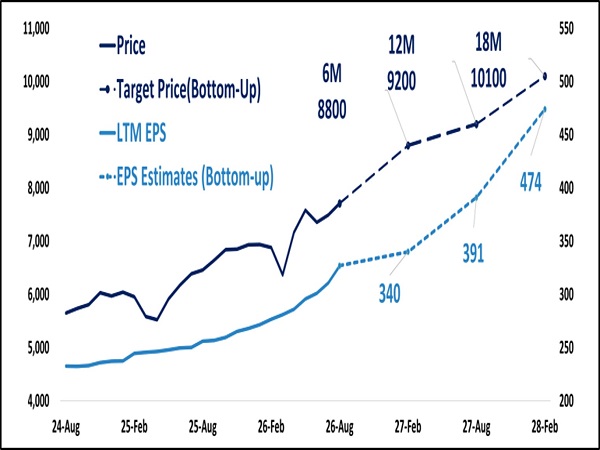
資料來源與時間:Bloomberg,永豐投顧整理
考量成長率科技股當前評價面落入便宜區間
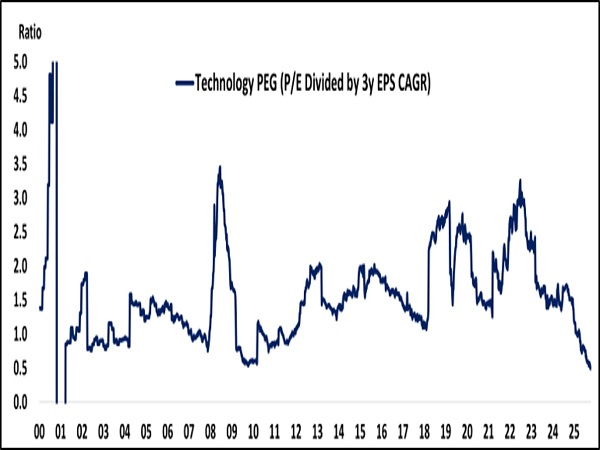
資料來源與時間:Bloomberg,永豐投顧整理
美債:結構性因素抬升殖利率曲線,三大主因推升美國長天期債券殖利率
美國經濟走強:就業市場保持穩健,強勁的消費動能與企業活動減緩了經濟降溫的速度
資本競爭效應:企業大幅提高資本支出,尤其是AI與相關基礎建設的資本支出激增,科技巨擘為了採購晶片與建設數據中心,大舉發行期限超過10年的長期債券,高回報的科技公司債成為市場新寵,與傳統公債在資金市場形成強烈的融資競爭,導致主權公債吸引力下降,被迫推高融資成本,繼而引發公債拋售潮;以美國5大Hyperscalers為例,今、明兩年資本支出分別高達8,000億、1.2兆美元,當中約35%資金需求料透過發債來籌資,隨著發債量增加,後續發債溢價將呈現震盪走高、信用分層的擴大趨勢
全球地緣因素:投資人對各國政府的大規模財政支出、赤字擴大和通膨風險感到擔憂,除了美伊戰爭引發能源通膨,令主要央行維持鷹派立場之外,日本與歐洲等主要經濟體財政均較年初預期更具擴張性,亦加劇市場對主權國家財政狀況的疑慮。
結論:上述三大因素將支撐利率在較長時間內保持高位,短期看不到逆轉跡象,受能源通膨推升期限溢價,抬升整體殖利率曲線,當前利率波動率依然太高,短端重新定價升息前景,長端隨著AI債務洪流和高利率維持更久而具備走高潛力,預期Fed將在12月會議及1Q/27各升息1碼,預計本輪升息至4.25%~4.50%。
操作建議
截至2026/9/30,10年期美債殖利率由年初的4.16%上升至5.28%,反映美伊衝突使油價走高,並重燃通膨擔憂,惟美國經濟穩健令衰退風險偏低,企業基本面受強勁的獲利表現支撐,信用風險顯著惡化的機率不高。展望美債後市,在央行鷹聲嘹亮下,預計殖利率維持高檔震盪,10年期美債殖利率年內預估區間為4.9%~5.4%,但9月非投等債發行量激增至年內單月最高的385.1億美元,令非投等債市場面臨與先前投等債相同的階段性技術面(供給)利空,使9月底彭博美國非投等債總報酬指數利差自9月初低檔264bps快速走擴至310bps,反映了市場對CCC級企業再融資壓力的擔憂,惟年至今彭博美國非投等債總報酬指數仍以小漲0.1%領先彭博美國投等債總報酬指數的-3.11%。
在此情境下,資本利得空間有限,高息收策略仍具相對優勢,可望持續提供穩定收益來源,在當前債券違約風險可控的背景下,預期到年底投等債利差將由目前的81bps上行至80~95bps上緣,非投等債利差則由目前313bps走擴至270~340bps區間上緣,配置上聚焦較高評級的BB級債券,並以中短天期為主,有效控制存續期間風險,維持IG相對正向評等,HY正向評等不變。
美國公債殖利率曲線呈現熊陡走勢
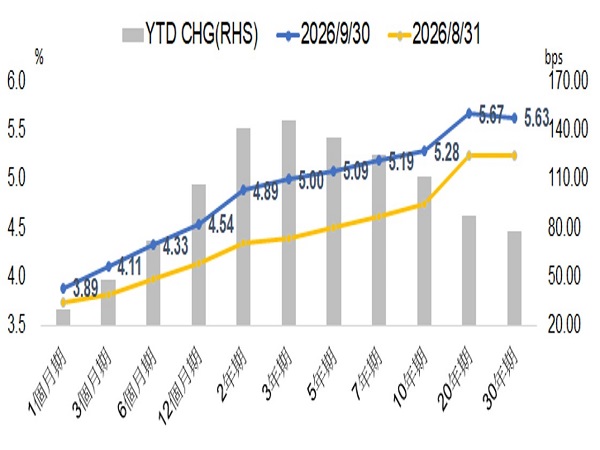
資料來源與時間:Bloomberg,永豐投顧整理,2026年9月30日
今年以來非投等債表現領先投等債
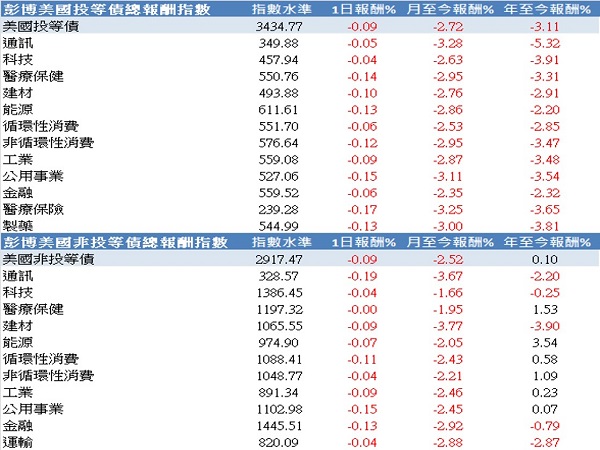
資料來源與時間:Bloomberg,永豐投顧整理,2026年9月30日