報告摘要
9 月短觀大型製造業景氣判斷指數升至2018年以來新高,確立景氣擴張。
製造業經常利益大幅上修,Capex 驅動的長期成長敘事持續發酵。
科技類股回調已告一段落,維持日股「相對正向」評等。
投顧觀點
日本央行 9 月短觀調查確立實體經濟信心修復格局,大型製造業景氣判斷指數(DI)升至 +24 創 2018 年新高,基本面獲利動能顯著轉強,大型製造業 FY26 經常利益大幅上修至年增 +13.6%,其中加工產業更大幅調升至 +16.9%,印證半導體與先進製造需求明確回溫,以 Capex 為核心的成長敘事持續發酵,大型企業設備投資維持年增 +11.3% 之高檔表現,反映企業在結構性缺工下推動數位轉型的剛性資本支出,此外企業美元匯率基準設於 154.23,依當前日圓水準研判,Q2 財報季將無重大匯損衝擊,本次調查全面強化市場對日本 AI 供應鏈之信心,科技權重股基本面支撐穩固。
操作建議
近期在美債殖利率持續突破前高之際,利率攀升對成長股帶來股價重估的壓抑,但日股自 6 月下旬以來科技類股跌超過20%的跌勢已告一段落,市場情緒亦顯示 AI 泡沫焦慮迅速降溫,半導體供應鏈短線評價面雖受壓制,但由大型雲端巨擘 CSP 資本支出所帶動的成長敘事仍在,AI 相關供應鏈具備實質雙位數盈餘成長,強勁基本面足以抵消股價重估的負面衝擊,驗證高盈餘上修族群的進攻屬性,市場風格已逐步擺脫 6 月以來的反轉逆風,AI 行情重新點燃。
仍建議維持逢低積極布局 AI 核心供應鏈相關類股,前波股價修正加上財報獲利大幅上修後,許多類股即便在這兩週強彈後股價仍處合理甚至偏低水位,考量當前市場環境已轉向由實質獲利定價,投資組合應聚焦於具備「高EPS 成長」與「買盤動能修復」之大型成長權重股,整體而言,在企業獲利動能與治理改革架構支撐下,維持日股「相對正向」評等,TOPIX 年底目標價維持 4,300 點。
科技相關類股 YTD 仍高出 TOPIX 不少,股價下殺以來已開始有反彈跡象 (2026/01/01 為基準)

資料來源:Bloomberg,永豐投顧整理
短觀調查確立信心修復,總體景氣重拾擴張動能
本次短觀調查顯示日本實體經濟信心明確回溫,大型製造業現況 DI 季增 2 點至 +24,創 2018 年 3 月以來新高,細項方面,受半導體設備需求驅動的生產用機械(季增 7 點)與電氣機械(季增 4 點)動能尤為強勁,去庫存化同步推進,大型電氣機械製成品庫存 DI 季減 5 點至 +9,批發商庫存 DI 更降 6 點至 -2,供需結構持續優化,確立製造業重啟補庫存循環的健康基調。
獲利指引大幅上修,Capex 成長敘事持續發酵
企業獲利結構展現超預期彈性,大型製造業 FY26 經常利益展望自 6 月調查的年減 -6.7% 大幅上修至年增 +13.6%,顯示此波以 Capex 驅動的長期成長敘事持續發酵,大型企業全產業 FY26 設備投資計劃維持年增 +11.3% 之高檔,企業資本支出亦由 +6.8% 上調至 +7.6%,彰顯即便面臨結構性缺工(僱用 DI 達 -38 之泡沫經濟破裂後新低),企業在數位轉型與先進製程上的剛性投資意願依舊強勁。
價格轉嫁展現韌性,匯率假設構築安全防護
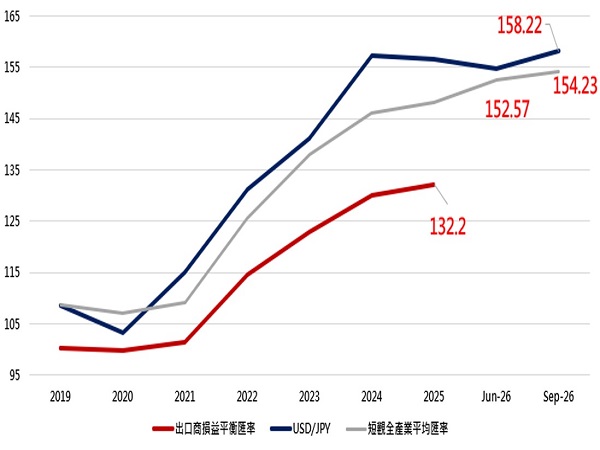
在成本方面,全產業產出與投入價格 DI 利差持續收窄,製造業展現良好的成本轉嫁能力與定價優勢,匯率方面,短觀全產業受查企業設定之 FY26 平均匯率自上次 152.57 上修至 154.23 日圓兌 1 美元,根據最新調查數據以及目前日圓的匯率水準,企業設定之匯率基準具備充分安全邊際,能預見接下來 Q2 財報季企業在匯率部分將不會造成重大的匯損衝擊。
綜合評估,本次短觀調查進一步強化了市場對日本 AI 供應鏈與高端製造實力之信心,在基本面獲利上修與強韌資本支出的支撐下,仍持續看好配置日本 AI 相關之科技股,維持日股「相對正向」評等,TOPIX 年底目標價維持 4,300 點。
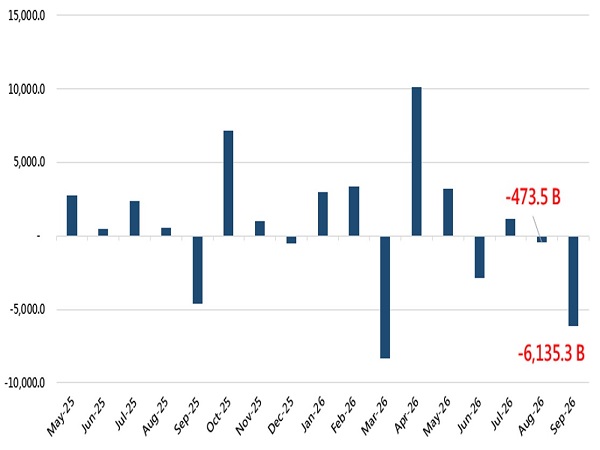
9 月底外資因股利大量流出,進入 10 月回補動能可期
資料來源:Bloomberg,永豐投顧整理
企業匯率預期上修,目前匯率不會對企業有負面衝擊
資料來源:Bloomberg,永豐投顧整理