報告摘要
美債殖利率趨頂,大型生技具避險防禦力
3,000 億美元專利懸崖逼近,驅動藥企千億剛性併購潮
推薦採槓鈴配置,鎖定充沛現金與臨床催化劑
投顧觀點
2026 年下半年全球宏觀環境在多重地緣衝突引發的能源黏性與二次通膨隱憂下,促使美國聯準會於 9 月中旬意外重啟升息,加上大型科技巨頭為支撐 AI 資本支出大舉發債與財政赤字推升期限溢價,帶動美國 10 年期公債殖利率一度衝破 5% 大關。
然而,隨著原油海運供應逐步修復以及 AI 資金排擠效應在信貸市場釋放,長期殖利率已步入 5.0%~5.5% 的頂部區間,進一步大幅破頂風險有限,宏觀資金也順勢自過熱科技股轉向大型防禦板塊。
在產業層面上,生技板塊並未重演歷史升息週期的全面重挫,而是展現劇烈的 K 型分化:缺乏營收的早期臨床公司承受嚴峻的折現率與估值折價,但坐擁充沛自由現金流的商業化大廠則展現抗跌與「AI 避險」屬性。
支撐板塊突破高利率壓力的關鍵,在於跨國大型藥廠迫在眉睫的專利懸崖——至 2030 年全球將面臨超過 3,000 億美元的專利到期缺口,且 2028 年即迎來首波高峰。由於內部管線難以填補缺口且臨床耗時,迫使藥企無法等待降息才行動,剛性買盤推動全年維持逾千億美元的高強度併購與授權熱潮。
展望後市,長期殖利率自高位築頂有助於生技板塊的估值回穩,第四季更將迎來 ESMO、ASH 等五大醫學年會及密集的晚期臨床數據與法規審批催化劑,維持相對正向評等,NBI 指數 2026 年目標價維持 7,800 點。
操作建議
受惠併購行情的展開,今年(截至10/20)生技指數NBI上漲約24.5%,並收在7,108點,雖然自8/19高點一度下跌逾8%,但考量利率端的利空終將降溫,且併購行情延續下看好生技板塊後市,建議逢回檔分批投入,此外在當前利率環境下,宜以具備穩定現金流與併購溢價的商業化大廠作為防禦核心,搭配擁有充裕現金水位且具關鍵臨床催化劑之標的,在兼顧防禦穩定性之際捕捉研發突破帶來的超額報酬。
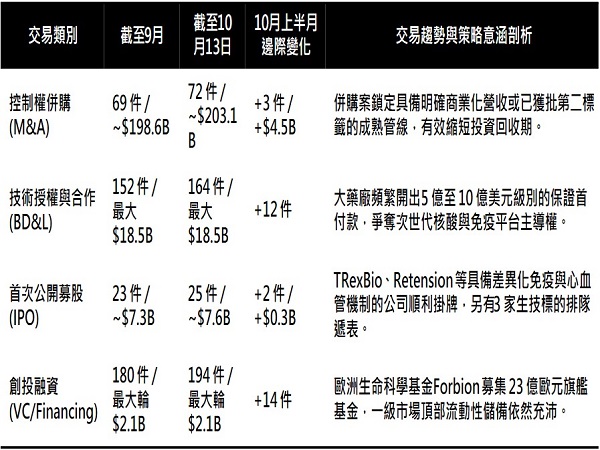
10月以來補強型併購與選擇權化商務授權井噴
資料來源:LSEG,永豐投顧整理
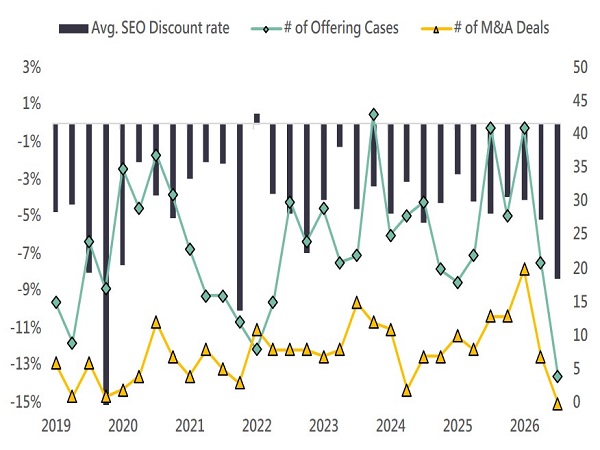
高檔殖利率已衝擊融資效率,Q4股權增發折價率上升
資料來源:LSEG,永豐投顧整理
NeoCloud 債券殖利率飆升削弱 AI 資金排擠效應,利於生技估值回穩
26H2 以來,宏觀風險已成為市場無法忽視的重要因子,從俄烏戰場到美伊僵局,再到沙特與胡賽的紛爭,持續燃燒的戰火導致全球油品市場陷入結構性緊缺,能源價格連續 8 個月的衝擊進一步造成全球通膨面臨顯著上行壓力,自 9 月起,觀察到美國高頻通膨數據開始出現二次通膨跡象,疊加美國經濟持續穩健擴張,迫使 Fed 於 9/16 睽違 3 年再次宣布升息 1 碼,並且預告美國將在不傷及勞動市場的情況下重啟升息循環至 2027 年,這並非強硬的鷹派訊號,因此預估本輪循環的終端利率將落在 5.25%~5.5% (12 月及27Q1 各升 1 碼)。
也因如此,在戰爭等結構性問題未解之前,重啟升息仍難以降低通膨預期,並且 AI 資本支出排擠效應與全球政府債務擔憂升溫也造成期限溢價擴張,這些因素是今年以來美長債殖利率上行壓力的主要構成。
儘管負面因素持續共振,但預期美長債突破 5.5% 的風險仍然偏低,首先能源價格已接近峰值,美軍 9 月已成功在荷姆茲海峽開闢暗渡航道,使中東地區的原油出口量恢復至戰前水準,現今高油價更多反應油輪運輸與海事保險居高不下,而非供應瓶頸,因此能源影響更多是推高通膨黏性,預估長期通膨仍向 2% 邁進;其次,美長債殖利率屢創新高的主因為期限溢價,AI CAPEX 造成的資金排擠是重中之重,而 NeoCloud 債券殖利率的飆升無疑提前釋放部分壓力,市場重拾安全性需求使資金回湧公債,反向削減期限溢價。
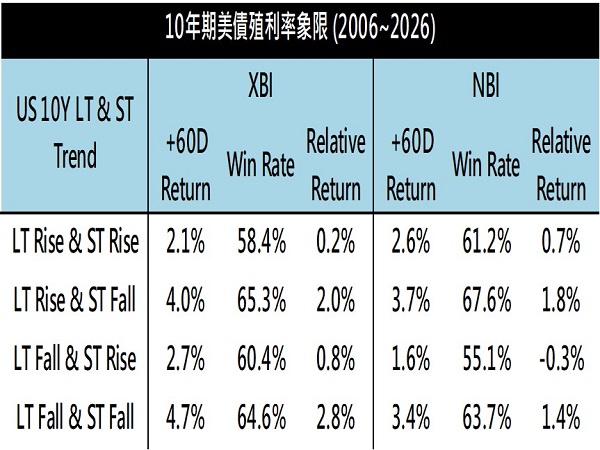
長天期美債殖利率作為全球風險資產折現率的定價錨,對生技產業這種長存續期資產具有決定性影響,在典型的升息衝擊年份,NBI指數均承受沉重賣壓,平均下挫 10.2%;而在降息與低利率環境中,NBI則表現強勁,平均上漲 25.9%。若進一步將殖利率變動方向按長期與短期趨勢劃分為四個象限,當長債殖利率處於歷史高位但開始回落 (LTR+STF) 時,此時機構投資人對長存續期資產的配置仍處於嚴重低配狀態,生技股將進入黃金甜蜜點,XBI 平均每季可跑贏 S&P500 達+2.0%,而當長短期趨勢轉為下降後將繼續擴大報酬;相反,當短期利率揚升時,潛在報酬空間將被壓縮,XBI 與 NBI 也將有跑輸大盤的風險。
目前長端利率正逐步由 LTR+STR 轉向 LTR+STF
資料來源: LSEG,永豐投顧整理
受宏觀逆風影響,生技產業估值自 26H2 起承壓加劇
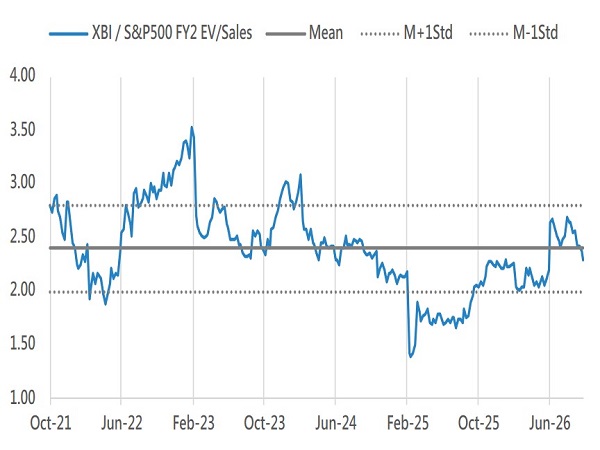
資料來源: LSEG,永豐投顧整理
專利懸崖驅動剛性買盤,藥企併購與授權需求將延伸至 2028 年
儘管近 5.1% 的 10 年期美債殖利率環境與 2016 年(NBI 因升息恐慌下跌 -19.8%)及 2018 年(週期末端升息下跌 -9.3%)極為相似,但長端殖利率已處於頂部區間 ( 5.0%~5.5% ),並且 2026 年具備一項當年完全不存在的結構性順風:大型藥廠迫在眉睫的專利懸崖(LOE)。
根據 Evaluate 估算 ,2026~2032 年間,全球處方藥市場將有超過 5,000 億美元的品牌藥營收失去專利保護 ( 若只計算至2030年則約為 3,000 億美元),2028 年隨 Keytruda 重磅腫瘤藥物到期將迎來第一波高峰、2032 年則將為歷史最高單年 LOE 曝險。
全球前 13 大藥企中有 8 家(佔全球製藥業總市值 55%)在 2026~2030 年間面臨 30% 以上的營收風險(單家公司流失金額介於 60~380 億美元),由於藥企內部研發管線無法填補如此龐大的缺口,因此外部併購與商業授權就成為必要手段,而 2025 年至今,藥企累計完成約 78 起併購案,累計金額達約 2,400 億美元,按照生技收購企業價值通常為標的「風險調整後峰值銷售額」之 3~4 倍計算,近兩年的併購潮約為大型藥企買進 600~800 億的 2030 年年化營收,相當於 2030 年 LOE 缺口的 20%~27%。
若進一步將藥廠內部推進至三期/上市階段的新分子實體(NMEs,如口服PCSK9、新一代ADC、雙抗)以及皮下注射製劑轉換(預計保留原品種 20%~30% 營收)納入計算,目前大型藥企整體約已對沖掉 50%~60% 的 LOE 風險,剩餘的未對沖敞口仍有約 1,500~1,800 億美元 ( 若計算至 2032 年,則仍有超 3,000 億 )。
考量到 2028 年就將迎來第一波專利到期潮,除非直接收購商業化產品,否則就算是 3 期管線普遍也至少需要 1~2 年時間完成臨床試驗與上市審核,因此大型藥廠根本無法等待聯準會降息才啟動收購,否則將在 2028~2030 年間面臨嚴重的營收斷崖,預估未來數年大型藥廠仍需維持每年 1,000 億美元以上的高強度併購與商業發展授權(Business Development Licensing)活動。
專利懸崖壓力將迫使大型藥企暫時忽略宏觀逆風
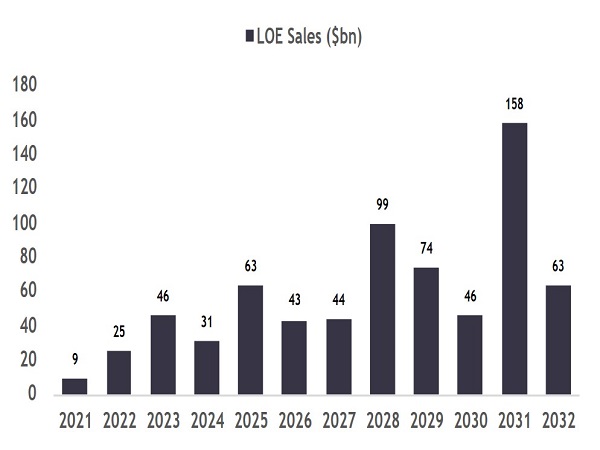
資料來源: Bloomberg,永豐投顧整理
藥企對沖 LOE 風險進度分布廣泛,仍有藥企應對不足
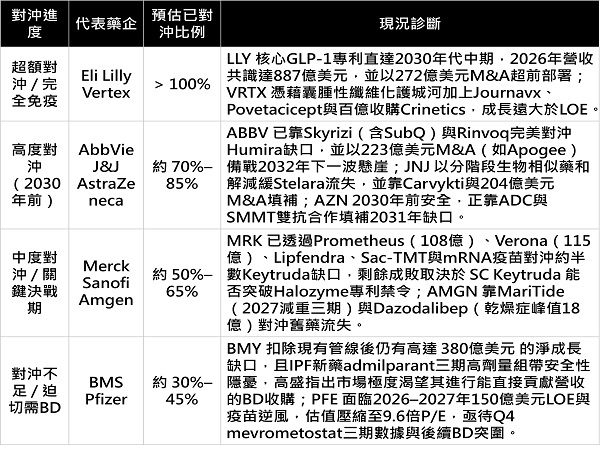
資料來源: Bloomberg,永豐投顧整理