報告摘要
OpenAI 營收落差為會計認列標準與採購通路的結構性偏差
期中選舉變天,資料中心建設遞延,估值折價已反映利空
信用市場壓力可控,外溢至泛科技板塊風險有限
投顧觀點
期中選舉不確定性落地與監管版圖重組,促使 AI 產業鏈走向「算力分化」而非需求終結。 美國期中選舉結果底定後,政治不確定性消退,歷史數據顯示選後半年至一年美股具備高勝率修復動能。然而,地方選舉版圖變更(如德州新任州長主張暫停審批並提高電網補貼門檻)與監管趨嚴,強化了實體電網與選址的供給端威脅。這並非意味總體算力需求見頂,而是迫使資料中心擴建節奏遞延。在此結構下,上游「賣鏟者」面臨交期錯配與庫存調整;相對地,既有已通電算力的稀缺價值大幅飆升,超大型雲端巨頭因受阻專案延後資本支出,反而顯著推升自由現金流,強化其資產負債表韌性與防禦價值。
總經流動性與信用結構分化,市場廣度改善奠定年末反彈基石。 地緣政治緊張局勢隨外交斡旋與期中選舉落幕而降溫,實體原油市場風險溢價顯著回落,有效舒緩了長天期通膨預期與利率壓力;VIX 等波動率指標大幅下挫,反映市場正由前期的「極端去槓桿拋售」轉向「健康輪動」。
微觀數據上,AMD 資料中心營收年增 97%、財測大幅上修,印證底層運算的實質需求強勁;Oracle 亦給出明確的多年期自由現金流量與獲利路徑,有效穩定信用市場預期。目前機構投資人淨曝險降至歷史低檔、避險部位充沛,利空多已充分反映於本輪的下跌中。隨著油價走跌支撐實體消費與利率環境趨穩,美股正迎來估值修復與籌碼出清後的震盪走高契機。
操作建議
由全面進攻轉向結構精選,優先布局「既有算力巨頭」與「估值超跌之核心半導體龍頭」。 鑑於地方監管與電力併網拉長基礎建設落地週期,操作策略應區隔「已具備實體算力與充沛現金流的持有者」與「估值依賴未來擴建的業者」。
短期內宜聚焦自由現金流持續轉正、享有既有算力定價權的超大型雲端平台,且費城半導體與關鍵硬體供應鏈,其未來 24 個月前瞻本益比已大幅壓縮至歷史低檔區間,反映過度悲觀預期。
情勢回穩帶動市場廣度擴張,維持美股相對正向評等。 隨著期中選舉不確定性出清、油價自高檔顯著回檔,通膨黏性與債市波動壓力大幅減輕,資金輪動正由高集中度科技權值擴散至消費、工業與優質防禦板塊。美股財報季基本面依然具備韌性,籌碼去槓桿告一段落後市場將逐步「沿著憂慮之牆攀升」,維持標普 500 指數 2026 年底目標價 8000 點不變。
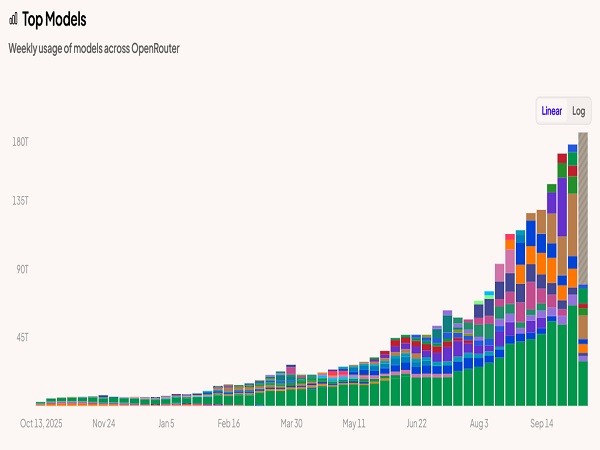
底層 Token 消耗維持指數型增長
資料來源:Bloomberg,永豐投顧整理
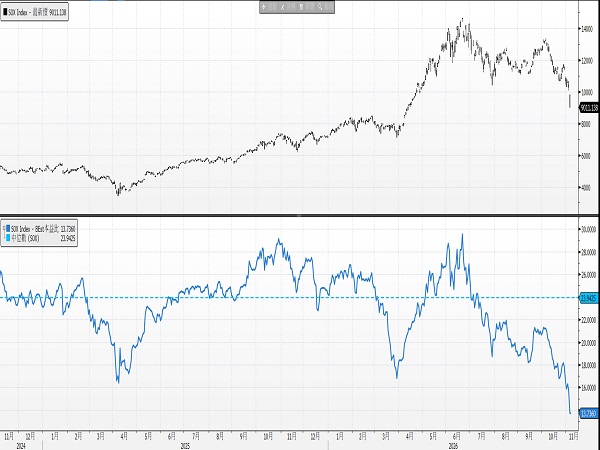
費城半導體評價面已大幅壓縮
資料來源:Bloomberg,永豐投顧整理
焦點一|市場擔憂:OpenAI 營收落差引發生成式 AI 變現動能熄火疑慮
事件背景
近期全球科技權值股劇烈回檔,市場壓力核心逐步自純粹的需求驗證轉向商業化變現進度與資本回報率(ROIC)的預期落差。
在外媒披露的數據中,OpenAI 截至 9 月底的年度經常性收入(ARR)接近 500 億美元,明顯低於先前市場部分樂觀預期的 700 億美元。此一數據公布後,直接引發機構投資人對生成式 AI 商業化推進速度的廣泛擔憂,市場質疑軟體層變現步伐無法支撐上游巨額的資本支出,進而誘發各類量化模型與避險部位的快速去化,成為前期半導體與 AI 概念股回檔的關鍵導火線。
研判與觀點
市場將 500 億美元 ARR 解讀為「變現動能停滯」存在偏誤,此波回檔本質為市場過度樂觀預期的校準修正,而非產業需求的實質逆轉。
會計認列標準與採購通路的結構性偏差
該 500 億美元數據僅反映 OpenAI 直接面向終端客戶的直銷部分,並未完整計入透過主要雲端通路(如微軟 Azure)分銷的模型調用營收。當前多數大型企業在導入生成式 AI 時,普遍傾向使用原先簽署的雲端長期企業合約與預先承諾額度來調用 OpenAI 相關服務。此類由微軟開立帳單、再依分潤架構結算的企業級收入,並未即時且完整地顯現於 OpenAI 的ARR計算中,直接比較該數字會顯著低估終端市場的實際支付金額。
底層 Token 消耗量與運算複雜度呈現指數級擴張
從底層用量與第三方監控數據分析,全球主流語言模型的 Token 調用總量在單季內維持倍數增長,尤其在高階代碼生成、複雜邏輯推理等生產力場景中,流量持續向旗艦模型集中。軟體開發與技術研發的工作流滲透率依然在加速攀升,顯示微觀應用層的需求具備高度黏性與擴張性。
商業模式處於推理成本最佳化至價值定價的過渡期
目前企業端導入正處於由實驗性質驗證轉向規模化量產部署的過渡階段。隨着模型壓縮技術演進與推論晶片運算單元成本曲線下降,每單位 Token 價格走低反而刺激更廣泛的應用爆發。軟體層的營收增長通常遵循典型的 S 型曲線,當前處於基礎設施鋪設後的擴散初期,而非終端需求的生命週期頂點。
焦點二|市場擔憂:期中選舉變天,資料中心建設遞延
事件背景
期中選舉塵埃落定後,政治與產業監管環境出現顯著轉變。民主黨取得國會多數優勢,且德州州長選舉由主張嚴格監管的Gina Hinojosa 勝出,直接衝擊佔全美資料中心建置近三成的核心樞紐。新政權主張暫停新案審查、取消租稅優惠並強制補貼電網,使 2027-2028 年新資料中心的通電時程與土地審批面臨高度不確定性。
微觀基本面分歧與訂單節奏波動: Intel 因製造與封裝瓶頸下修展望,其消費級 PC 疲軟拖累供應鏈信心;相較之下,AMD 資料中心部門營收強勁年增 97%,愛德萬測試大幅上調財測,印證終端加速器與測試設備需求依然殷切。
雲端巨頭支出與交付排程重組: 超大規模雲端業者核心雲端業務增速依舊亮眼(Azure 年增 48%、AWS 年增 39%、Google Cloud 年增 103%),但表面資本支出短暫放緩,主要反映第三方實體機房與電力交付順序受阻,並非資本開支意願退縮。
估值倍數出現極端壓縮: 市場擔憂前期「過度下單」將轉化為硬體庫存週期,疊加美國年底《國防授權法案》(NDAA)擬強化出口管制與境外存取限制(如 RASA、晶片定位查證法案),壓抑了先進半導體供應鏈評價。費城半導體指數未來 24 個月預估本益比壓縮至約 12.16 倍,輝達前瞻本益比更落至 10 倍左右,雙雙觸及近年極值區間。
研判與觀點
實體監管阻力迫使全美資料中心版圖與融資結構轉向
德州等地方政府對資料中心建置採取審查收緊與成本分攤政策,促使全美基礎設施走向「開放建置」與「限制門檻」的地域分化。專案延宕拉長了機房機殼與變壓配電等土建週期,使建置前期的融資阻力上升。
「既有算力」稀缺性溢價走高,緩解 CSP 資本支出壓力
監管與物理電網瓶頸限制了全市場新算力的擴充速度,使「既有已通電(Energized)算力」更具經濟定價權。超大規模雲端巨頭受限於外部機房交期,被迫延後非必要支出,其短期資本開支的遞延直接回沖為更強勁的自由現金流(FCF),強化了大型平台的防禦韌性。算力總量供給受限非但未摧毀需求,反而延長了算力市場的高單價維持週期。
庫存預期修正促使半導體估值觸底,長期運算需求趨勢未變
市場對 2027 年資本支出見頂的恐慌,已將費城半導體前瞻本益比推低至逼近 2022 年的衰退定價水準。然而,企業 IT 工作流程自動化與推論運算的實際滲透率仍處早期階段;AMD 與各雲端平台的未履行訂單(Backlog)持續擴大,表明底層算力擴張動力扎實。當前估值已大幅折現硬體交付延遲與庫存消化的不利情境,提供不對稱的上行空間。
焦點三|市場擔憂:高收益債利差走擴與總經資金緊縮,恐引發科技板塊流動性危機
事件背景
科技股的回檔不僅源自基本面預期校準,更受到總體流動性緊縮與信貸市場風險溢價上升的共振衝擊。
資本排擠效應顯現: 龐大的美國政府公債拍賣發行壓力,疊加科技巨頭為應對擴產所規劃的巨額融資方案,對市場邊際流動性造成顯著吸納與排擠。
信用市場風險定價回升: 高度依賴外部債務融資的新興次級雲端業者在 5 個交易日內重挫 20%。特定 AI 標的的信用違約交換(CDS)利差顯著走擴,CCC 級等低評級高收益債利差同步擴大,顯示資金成本大幅上升,面臨再融資壓力。
總經環境加劇去槓桿: 地緣政治與油價擾動推升通膨黏性,美國 10 年期公債殖利率居高不下,引發市場原先高度擁擠的「做多 AI 科技股、做空美國公債」的配對交易大規模強制平倉。避險基金與量化資金降低曝險,資金輪動至防禦性與傳統循環板塊,導致科技龍頭股承受沉重去槓桿壓力。
研判與觀點
信用市場的壓力屬於借款人與高槓桿中間商的風險再定價,此機制反而有助於出清脆弱投機資本,進一步鞏固資產負債表強韌的巨頭龍頭地位;隨着擁擠交易去化接近尾聲,系統性風險可控。
產業信貸風險呈現非對稱分化,龍頭護城河實質強化
高收益債利差走擴與股價崩跌主要侷限於依賴高槓桿借貸採購 GPU、再轉租給下游客戶的新興中小雲端業者。這類邊際參與者商業模式依賴廉價資本與高設備週轉率,對資金成本高度敏感。融資成本上升將加速淘汰缺乏技術壁壘的中間商,使算力資源進一步流向具備充沛自由現金流、AAA/AA 級資產負債表及掌握現有已供電場址的超大型雲端巨頭,龍頭業者的長期定價權與結構優勢更形穩固。
擁擠交易的平倉出清有效修復技術面籌碼結構
「做多 AI、做空公債」在過去半年屬於市場極端擁擠的宏觀對沖策略。殖利率高檔震盪引發的停損潮,促使多數動能基金與系統化多策略基金大幅壓低曝險至近年低位區間。槓桿出清,使估值中的投機溢價獲得充分釋放,市場定價更趨理性。
資產負債表韌性成為評價支撐的核心錨點
隨着擁擠交易去槓桿告一段落、公債殖利率於高檔區間逐步完成定價重組,市場關注點將重新回歸各企業的自由現金流產生能力與獲利能見度。只要底層運算負載與企業採購持續推進,具備強大現金流緩衝與關鍵基礎設施控制力的核心標的,在估值去泡沫化後將具備明確的下檔防禦性與評價回升動力。