會議摘要:
FOMC按兵不動,Hammack、Cook主張升息1碼:FOMC以10票贊成2票反對維持政策利率3.75%~4.00%不變,Beth M. Hammack與Lisa D. Cook投票反對本次決策,主張升息1碼。宣布2027年的8次會議中將會安排其中1次會議討論廣泛的貨幣政策策略,不會基於政策利率進行投票,也不會發表會議聲明,而2028年的8次會議中則會安排2次進行。
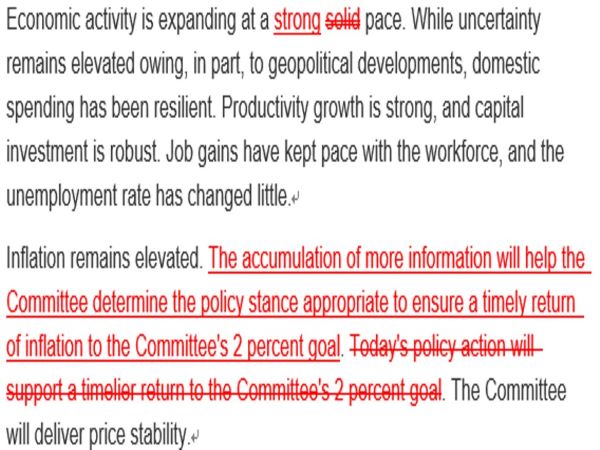
經濟強勁,但更多資訊有利Fed進行判斷:聲明中將經濟擴張步伐的描述字眼由強勁(strong)取代穩固(solid),同時就業穩固、通膨偏高的措辭未有改變,但聲明指出更多的資訊將協助委員會確定適當的政治立場。
Warsh肯定政策發展,但2項訊號顯示還有升息空間:Fed主席Warsh於會後記者會表示經濟成長強勁不必然代表過熱,因生產力改善可能推升潛在成長率,顯示Fed暫時不會因景氣數據表現強勁而升息,同時指出通膨補償、預期降溫,以及金融環境趨緊,皆屬通膨朝目標方向邁進的正面訊號。然需留意
(1)通膨目標方面,Warsh強調Fed堅守2%通膨目標,不存在較寬鬆或隱性的通膨目標,恢復物價穩定仍為Fed首要任務。
(2) 金融環境方面,Warsh表示9月升息後金融條件略為收緊,顯示緊縮措施已初步發揮效果,但也提到緊縮幅度並不顯著,顯示目前緊縮程度未必足以使通膨回歸目標,Fed還有升息空間。
Fed的決策路徑思考:投顧認為Fed後續仍有升息空間,主要考量包括:
(1)通膨壓力仍高:9月CPI、PPI均高於市場預期,核心PCE年增率預估維持3%以上,且10月國際油價保持高檔,12月FOMC會議前公布的通膨數據難見明顯改善。
(2)景氣維持韌性:10月製造業及服務業PMI均保持55以上,顯示經濟猶具擴張動能,仍有承受升息能力,本次FOMC也將經濟成長描述由穩固轉為強勁,顯示對景氣更具信心。
(3)降低通膨目標仍然堅定:Warsh強調Fed堅守2%通膨目標,儘管9月升息後金融條件略為收緊,但預期通膨4Q改善空間有限,將凸顯進一步緊縮的必要性。綜上,考量通膨黏性與經濟韌性仍支持Fed進一步緊縮,投顧預期Fed將於12月會議及1Q/27各升息1碼,終端利率達4.25%~4.50%。
後續升息幅度或次數超出預期的風險包括:(4)就業市場明顯轉強;(5)薪資與物價形成第二輪通膨效應。
Fed將經濟成長步伐措辭由穩固改為強勁
資料來源:Federal Reserve;投顧總經研究部整理
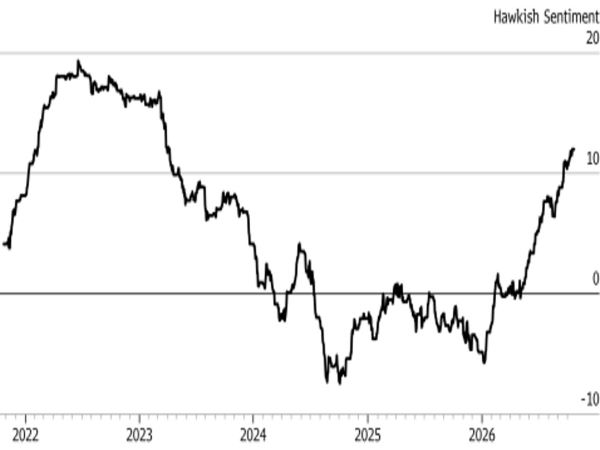
Fedspeak指數呈現明顯鷹派趨勢
資料來源:Bloomberg;投顧總經研究部整理
股市展望:財報季展現盈餘上修動能,維持S&P 500年底8,000點目標價
Bloomberg數據顯示,迄今已有45% S&P 500成分股公布第三季財報,營收與獲利年增率分別為12.46%、27.76%,超過8成企業獲利優於市場預期,預期整體獲利增長有機會連續多季超過25%。當前市場不僅著眼於營收或獲利是否優於預期,而是聚焦更龐大的AI資本支出能否有效轉化為實際的獲利與自由現金流。
市場正處於初期停滯性通膨的定價階段,能源價格成為牽動通膨預期與股債表現的最關鍵變數。近期全球科技股的激進去槓桿,已推動部分高品質標的落入超賣區間,為長線資金創造出佈局機會,隨著去槓桿情緒逐步平復,布局高競爭力的AI供應鏈,為當前的首選策略。
美國財報季持續展現盈餘上修動能,基本面支持標普500持續創下新高,維持美股相對正向觀點,標普500指數 2026年底目標價8000點不變。
債市展望:資金湧入高品質債券,預計長天期殖利率高檔震盪
10月FOMC維持政策利率區間在3.75%~4.00%後,鑒於通膨黏性與經濟韌性仍支持Fed緊縮,投顧預期Fed將於12月會議及1Q/27各升息1碼,終端利率達到4.25%~4.50%。現階段「高利率維持更久」仍是債市核心定價,對於長端利率而言,通膨預期反而不是上行主因,由全球財政赤字擔憂、AI 資本支出排擠效應、地緣政治風險與新興央行去美元化所共同構成的期限溢價才是核心因素,10年期美債殖利率料在5%附近徘迴,預期美債10年券年內區間為4.9%~5.4%。
投等債:儘管投等債市場的基本面差異化加劇,但技術面需求仍然強勁,導致市場對宏觀經濟不確定性的利差補償有限,彭博美國投等債總報酬指數信用利差年至今溫和走擴7.3個基點至84.7個基點,保持在歷史相對低檔,隨著AI債務洪流蔓延和高利率維持更久,長端殖利率長期仍具走高可能性,展望未來,市場逐漸定價升息預期,即使IG利差走擴,幅度預計僅在80-100bps區間震盪,維持息收策略不變。
非投等債:近期以Coreweave為首的 NeoCloud 債券殖利率飆升,使得投資人重新評估槓桿、資本支出不確定性和融資風險,彭博美國非投等債總報酬指數信用利差由上週五創下年內最高343.3個基點後回落至316.7個基點,指數年至今利差升幅達48.64個基點,信用風險料仍可控,但整體評級表現嚴重分化,CCC級債券利差大幅走括且自9/30起大多處於970~1130個基點區間上緣,最近一級市場甚至出現因成本過高而放棄發債,相較之下,市場對較高評級的BB級債券的需求依然強勁而令利差變化有限。
展望未來,非投等債一方面受穩健息收支撐,另一方面持續反映美國經濟軟著陸預期,鑒於預期Fed年底仍有升息空間且AI融資雜音干擾猶存,非投等債利差可能測試前高,建議聚焦較高評級的BB級債券,並以中短天期為主,有效控制存續期間風險,產業部分則偏好淨槓桿比例相對較低的板塊,如科技、能源等, 維持息收策略。